Publié en octobre 202512 minutes de lectureTextes de loi cités
Dégât des eaux en copropriété, qui paie selon l'IRSI
Assureur gestionnaire, plafond de 5 000 €, tranches, recherche de fuite, la mécanique IRSI expliquée simplement, avec un cas concret chiffré et les délais à tenir.
Par Paul Jean-Marie-Désirée. Vérifié le 26 août 2026.
L'essentiel
- 01
Depuis 2018, la convention IRSI désigne un seul assureur « gestionnaire », celui de l'occupant du local sinistré, pour piloter et indemniser les dégâts des eaux jusqu'à 5 000 € HT par local.
- 02
Le plafond de 5 000 € s'apprécie local par local, jamais sur le total du sinistre.
- 03
Jusqu'à 1 600 € HT, l'assureur gestionnaire indemnise et garde la dépense à sa charge, sans recours. De 1 600 à 5 000 €, il indemnise puis se retourne contre l'assureur de celui qui a causé le dégât.
- 04
Depuis juillet 2020, la recherche de fuite, y compris la remise en état de ce qu'on a ouvert, est prise en charge par l'assureur gestionnaire.
Le dégât des eaux est le sinistre numéro un de la copropriété. Depuis le 1er juin 2018, la convention IRSI (Indemnisation et Recours des Sinistres Immeubles) désigne un seul assureur pour piloter et indemniser les sinistres allant jusqu'à 5 000 € HT par local touché. Il agit vite, sans attendre que les responsabilités soient tranchées entre compagnies.
Avant, chaque fuite déclenchait des mois de discussions entre assureurs pour savoir « qui paie », pendant que le sinistré attendait, plafond gonflé et parquet à refaire. L'IRSI a inversé la logique, on indemnise d'abord, les assureurs règlent leurs comptes ensuite.
Un cas type, 3 locaux touchés
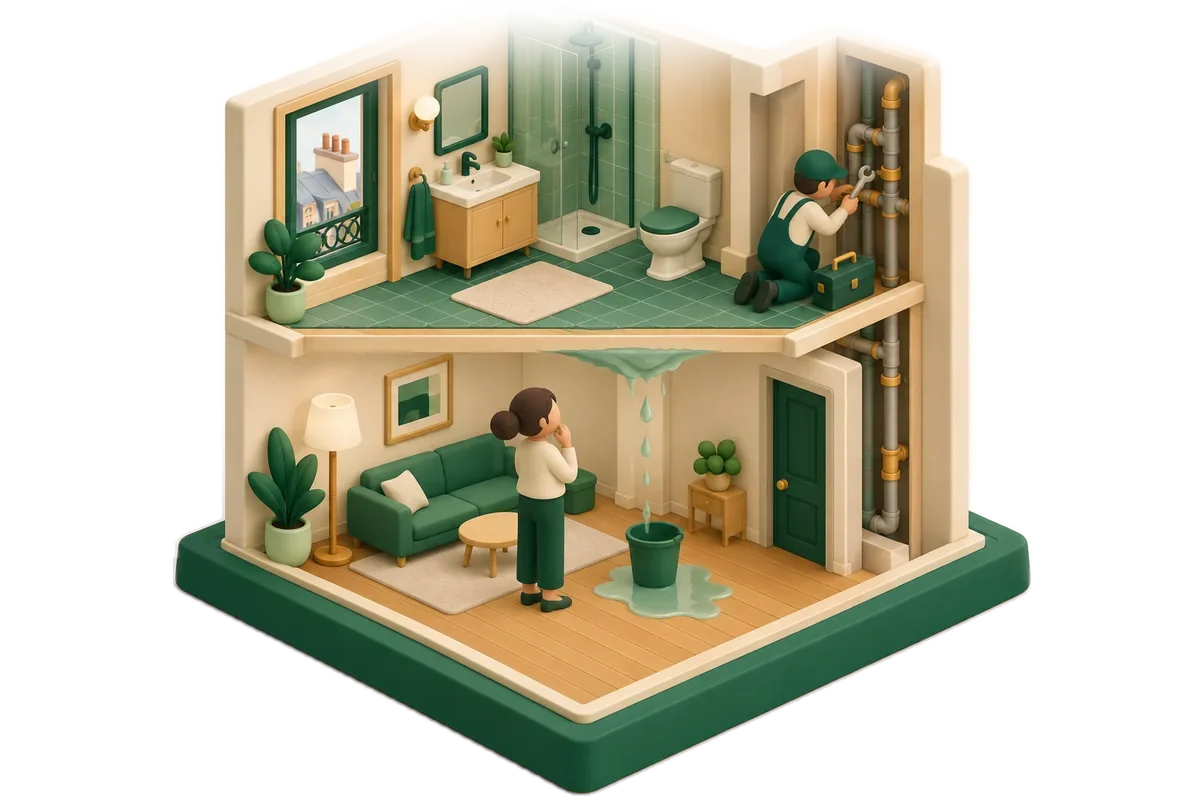
Un samedi matin, un raccord de lave-vaisselle cède chez Monsieur Dubois, au 3e étage. L'eau traverse le plancher, abîme le plafond et le parquet de Madame Renaud au 2e, puis coule le long d'une gaine technique et tache la peinture de la cage d'escalier.
Un seul sinistre, 3 locaux touchés, l'appartement d'origine, l'appartement du dessous (le plus endommagé), une partie commune. Trois occupants, 3 assureurs. C'est exactement la situation que l'IRSI organise, nous y reviendrons chiffres en main.
Ce qu'est l'IRSI, et ce qu'elle n'est pas
Premier point, souvent mal compris, l'IRSI n'est pas une loi. C'est une convention professionnelle signée entre compagnies d'assurance, qui s'appuie sur l'empilement des contrats obligatoires de la copropriété. Trois conséquences en découlent.
- elle n'oblige que les assureurs membres, entre eux. Elle n'est pas opposable à l'assuré.
- elle ne réduit aucun de vos droits, vos garanties restent celles de votre contrat.
- elle ne joue que si au moins 2 assureurs membres sont concernés par le sinistre.
Elle couvre les dégâts des eaux et, depuis 2018, les incendies de faible ampleur dans les immeubles. En sortent notamment les infiltrations par façade ou toiture liées aux intempéries, les événements climatiques, et tout local dont les dommages dépassent 5 000 € HT.
Le plafond s'apprécie local par local
Le seuil de 5 000 € HT ne s'applique pas au sinistre entier, mais à chaque local pris séparément. Un sinistre peut toucher 5 logements et rester dans l'IRSI, tant qu'aucun local ne dépasse 5 000 € HT à lui seul.
Dans notre exemple, Madame Renaud 2 300 € HT, cage d'escalier 480 € HT, Monsieur Dubois 300 € HT. Total 3 080 €. Mais peu importe le total, chaque local est sous le plafond, l'IRSI s'applique.
Qui gère le dossier, l'assureur de l'occupant sinistré
La convention désigne un pilote unique, l'assureur gestionnaire. La règle, c'est l'assureur de l'occupant du local sinistré, pas celui du responsable.
| Local sinistré | Assureur gestionnaire |
|---|---|
| Logement occupé (locataire ou propriétaire occupant) | L'assureur habitation de l'occupant |
| Partie commune | L'assureur du syndicat des copropriétaires (multirisque immeuble) |
| Logement vacant | L'assureur PNO (propriétaire non occupant) |
Cela surprend toujours. L'eau vient de chez Monsieur Dubois, mais c'est l'assureur de Madame Renaud qui gère et indemnise son appartement. Indemniser n'est pas être responsable. La répartition finale des coûts se règle après, entre compagnies, selon le barème de la convention.
Les tranches, qui supporte le coût selon le montant
| Tranche | Montant par local | Expertise | Recours entre assureurs |
|---|---|---|---|
| Tranche 1 | ≤ 1 600 € HT | Non systématique (un devis suffit) | Non, l'assureur gestionnaire garde la charge |
| Tranche 2 | 1 600,01 à 5 000 € HT | Oui, un seul expert pour compte commun | Oui, au coût réel, contre l'assureur du responsable |
| Hors IRSI | > 5 000 € HT | Contradictoire (chaque assureur son expert) | Droit commun, plus long et plus lourd |
Dans notre exemple, la cage d'escalier (480 €) est en tranche 1, l'assureur du syndicat des copropriétaires indemnise et n'en réclame rien à personne. L'appartement de Madame Renaud (2 300 €) est en tranche 2, son assureur missionne un expert commun, l'indemnise, puis se retourne contre l'assureur de Monsieur Dubois. Si les dommages de son appartement avaient atteint 6 200 €, ce local serait sorti de l'IRSI.
Le schéma décisionnel, 2 questions et toutes les réponses
La recherche de fuite, réglée depuis 2020
Quand l'eau coule sans qu'on voie d'où, il faut chercher, caméra thermique, gaz traceur, parfois ouverture d'une cloison. Depuis la révision du 1er juillet 2020, la règle est claire. La recherche de fuite est pilotée et prise en charge par l'assureur gestionnaire, dans la limite des garanties. Elle comprend 3 choses.
- la localisation de la fuite.
- les destructions nécessaires pour y accéder.
- la remise en état de ce qui a été ouvert.
Exigez toujours un rapport documenté de l'entreprise (méthode, localisation, photos). Sans lui, l'origine de la fuite (donc le partage des responsabilités) devient contestable.
Franchise et vétusté, ce qui reste à votre charge
Deux mécanismes réduisent l'indemnité, prévus par votre propre contrat.
Le parquet abîmé vaudrait 2 000 € à neuf. L'expert retient 30 % de vétusté → valeur d'usage 1 400 €. Franchise contractuelle de 150 € → indemnité immédiate de 1 250 €. Si le contrat comporte une garantie valeur à neuf, le complément de vétusté (600 €) est versé après travaux, sur facture. L'assuré récupère au total 1 850 €.
La marche à suivre, étape par étape
- Limiter les dégâts, couper l'eau, mettre en sécurité, photographier tout avant de nettoyer.
- Remplir le constat amiable dégât des eaux avec l'occupant du local d'où vient l'eau. C'est la pièce maîtresse, elle identifie les assureurs en présence et la cause présumée.
- Déclarer à son assureur, dans le délai fixé par le contrat. L'article L. 113-2 du code des assurances interdit que ce délai soit inférieur à 5 jours ouvrés. Le syndic déclare de son côté à l'assurance de l'immeuble dès qu'une partie commune est touchée. Une déclaration tardive peut engager la responsabilité du syndic.
- Expertise selon la tranche (devis simple, expert commun, ou expertise contradictoire).
- Indemnisation par l'assureur gestionnaire, puis recours entre compagnies si tranche 2.
Les idées reçues
« C'est l'assureur du responsable qui doit me payer »
Non, c'est votre assureur (celui de l'occupant sinistré) qui gère et vous indemnise.
« Le sinistre dépasse 5 000 € au total, on sort de l'IRSI »
Non, le plafond s'apprécie par local, pas sur le total.
« La recherche de fuite est pour celui chez qui on cherche »
Non, l'assureur gestionnaire la prend en charge, remise en état comprise (depuis juillet 2020).
« Une infiltration de toiture après tempête relève de l'IRSI »
Non, les infiltrations liées aux intempéries en sont exclues (droit commun).
« Pas besoin de constat amiable, l'assureur verra bien »
Le constat amiable fige les faits et identifie les assureurs, c'est lui qui fait gagner des semaines.
« J'ai déclaré trop tard, je perds tout »
Non. La déchéance suppose une clause du contrat et la preuve, par l'assureur, que le retard lui a causé un préjudice (article L. 113-2 du code des assurances).
« L'IRSI s'impose à moi, je n'ai pas le choix »
Non. C'est un accord entre compagnies, il n'est pas opposable à l'assuré. Votre contrat et le droit commun restent entiers.
Trois situations qui reviennent sans cesse
Le voisin du dessus refuse de signer le constat amiable, que faire ?
Déclarez quand même à votre assureur, seul, dans les 5 jours ouvrés. Le constat n'est pas une condition de l'indemnisation, c'est un accélérateur. Signalez le refus par écrit au syndic, qui relancera l'occupant et son assureur. En cas de blocage complet, votre assureur missionne l'expert sans la signature d'en face.
La fuite vient d'une colonne commune encastrée, qui est responsable ?
La colonne verticale qui dessert tous les étages est une partie commune. Le syndicat des copropriétaires en répond, et son assurance immeuble entre dans la boucle. C'est le branchement horizontal qui alimente votre seul logement qui est privatif. Cette frontière commande le partage final des coûts entre compagnies, l'IRSI ne changeant rien à la propriété des canalisations.
Trois dégâts des eaux en 2 ans, mon assureur peut-il résilier ?
Oui, à l'échéance annuelle, et les sinistres répétés se paient aussi en majorations. C'est l'intérêt collectif d'une vraie recherche de cause. Tant qu'on éponge sans traiter (un joint, une colonne fatiguée, une étanchéité de douche), la sinistralité se répète. Le conseil syndical a toute légitimité pour demander au syndic un point « sinistres » annuel, immeuble entier.
Ce que dit le droit. L'IRSI est une convention inter-assureurs conclue sous l'égide de France Assureurs (entrée en vigueur le 1er juin 2018, révisée le 1er juillet 2020). Ce n'est pas un texte de droit. Elle ne paraît pas au Journal officiel, ne figure pas sur Légifrance, et elle n'est pas opposable à l'assuré, comme le rappelle l'Institut national de la consommation. Elle répartit la gestion et les recours entre compagnies, sans rien retrancher à vos droits. Si le règlement ne vous convient pas, votre contrat et le droit commun de la responsabilité restent ouverts, voie judiciaire comprise. C'est aussi pourquoi ses seuils peuvent bouger sans qu'aucun texte ne change. Le délai de déclaration, lui, est bien légal, il vient de l'article L. 113-2 du code des assurances. L'assurance de l'immeuble par le syndicat des copropriétaires est, elle, une obligation légale, prévue à l'article 9-1 de la loi du 10 juillet 1965 (issu de la loi ALUR).
Sur le partage parties communes / parties privatives qui détermine souvent l'origine du sinistre, voir notre glossaire. Et si le sinistre dégénère en conflit de paiement, voyez la procédure de recouvrement des charges.
Le modèle qui va avec. La déclaration de dégât des eaux à l'assureur, à envoyer sous 5 jours ouvrés, en Word et PDF gratuits.
Une question de la formation sur ce sujet
Elle vient de l'application, avec sa correction expliquée.
Touchez une réponse sur le téléphone.
← Quitter
QUESTION 1 / 1
La formation compte 7 199 autres questions corrigées.
Essayer un cours gratuitement ↗
Ce que les juges en disent
Les arrêts récents de la Cour de cassation sur ce sujet, expliqués simplement.
Sur ce thème, dans la formation
- Vous qualifiez 20 sinistres selon la convention IRSI
- Vous montez un dossier d'impayé, du rappel à la saisie
- Vous relisez les clauses sensibles d'un contrat d'assurance immeuble
Accès 12 mois, 72 cours, 7 200 questions, vous avez 14 jours pour vous rétracter, démo gratuite